
اظهارنامه عملکرد اشخاص حقیقی/ ثبت درخواست توافق تبصره ماده 100
استفاده از توافق تبصره ماده 100 قانون مالیات های مستقیم:
برخی مشوقهای استفاده از تسهیلات تبصره ماده 100 ق.م.م. به شرح ذیل اعلام می گردد:
- عدم وجود تکلیف تسلیم اظهارنامه مالیاتی و تکمیل جداول درآمد و هزینه.
- عدم وجود تکلیف برای ارائه اسناد، مدارک و دفاتر حسب مورد.
- افزایش بازه زمانی تقسیط مالیات نسبت به دوره های گذشته و افزایش سقف بخشودگی جرائم مالیاتی نسبت به تسلیم اظهارنامه.
- عدم امکان ورود به پرونده توسط ادارات و رسیدگی توسط ماموران مالیاتی.
- محاسبه مالیات مقطوع با حداکثر مساعدتهای قانونی از جمله تعدیل در ضرائب سود فعالیت.
- عدم نیاز مراجعه به ادارات امور مالیاتی و کوتاه کردن فرایندهای مالیاتی در جهت تکریم مودیان.
- لحاظ هزینههای اجاره محل در تعیین مالیات واحدهای کسبی استیجاری.
- تا مبلغ 15% مازاد بر درآمدهای اعلام شده در فرم تبصره ماده 100 مشمول مالیات و جرائم (ماده 192) نمیشود.
- سقف بخشودگی جرائم برای مودیان مشمول تبصره ماده 100 در حالت تایید فرم تبصره، 100% و برای تسلیم اظهارنامه 50% تعیین گردید.
مراحل ثبت و ارسال اظهارنامه های مالیاتی به شرح زیر می باشد:
- مراجعه به پنجره واحد خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir
- مراجعه به بخش فهرست پرونده های مالیاتی و در صورت نیاز ایجاد پرونده جدید و یا ویرایش پرونده های قبلی.
- ورود به سامانه اظهارنامه مشاغل (اشخاص حقیقی) با مراجعه به بخش جزئیات پرونده.
- انتخاب یکی از گزینه های ثبت اظهارنامه الکترونیک و یا درخواست توافق تبصره ماده 100 ق.م.م.
- تکمیل فرم ها و جداول اطلاعات مالی.
- بررسی پیش نویس اظهارنامه و یا فرم تبصره ماده 100.
- تایید نهایی اظهارنامه (و یا فرم تبصره ماده 100) و دریافت شماره رهگیری.
- انتخاب نحوه پرداخت مالیات ابرازی و یا تقسیط آن.
- پرداخت قبض علی الحساب (حداکثر تا پایان موعد قانونی).
- پرداخت اقساط در سررسید های مشخص شده (در صورت تقسیط).
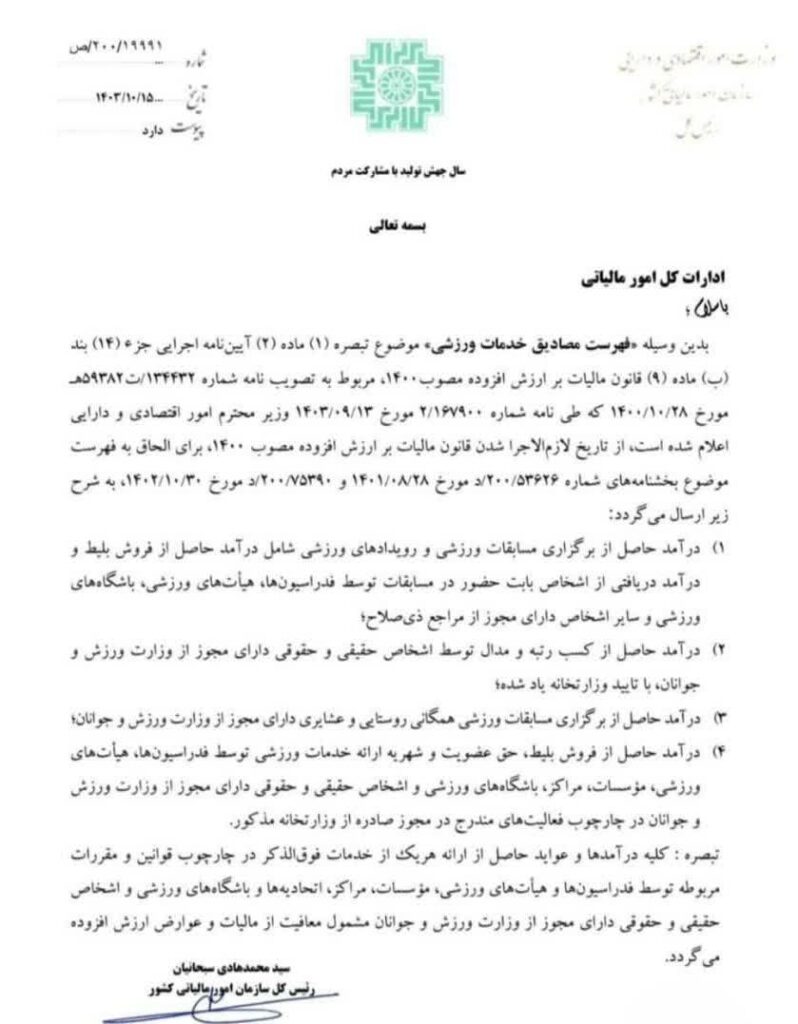
معافیت باشگاههای ورزشی از مالیات:
- براساس بخشنامه 19991/200/ص؛ کلیه درآمدهای حاصل از تبصره های تصویر پیوست شده، در چارچوب قوانین و مقررات مربوطه توسط فدراسیون ها و هیأت های ورزشی، مؤسسات، مراکز، اتحادیه ها و باشگاه های ورزشی و اشخاص حقیقی و حقوقی دارای مجوز از وزارت ورزش و جوانان مشمول معافیت از مالیات و عوارض ارزش افزوده می گردد.
- منبع:
- https://tax.gov.ir/action/do/show/409